CFR vs CIF: kiedy zaakceptować polisę na 110% wartości faktury
Praktyczny przewodnik dla importera: czym różnią się CFR i CIF, kiedy przyjąć polisę na 110% wartości faktury oraz jak ograniczyć ryzyko demurrage i...
Różnica między CFR i CIF sprowadza się do jednej rzeczy: obowiązku ubezpieczenia. Przy CIF sprzedający musi kupić polisę na Twój towar, przy CFR nie ma takiego obowiązku i sam decydujesz, czy się ubezpieczyć. W obu regułach ryzyko przechodzi na Ciebie w tym samym momencie, czyli przy załadunku towaru na statek. Standardowa polisa przy CIF to zwykle minimalny wariant ochrony, którego zakres został opisany przez praktyki rynkowe według Institute Cargo Clauses, często obejmujący nieco powyżej wartości faktury.
Krótko mówiąc:
- Ubezpieczenie w ramach CIF jest obowiązkowe dla sprzedającego, ale obejmuje zazwyczaj minimalny zakres ochrony według Clause C.
- Moment przejścia ryzyka na kupującego jest taki sam przy załadunku na statek, niezależnie od reguły CFR czy CIF.
- W przypadku importu dużych, wartościowych lub wrażliwych towarów warto negocjować wyższą klauzulę ubezpieczeniową, np. Clause A, zamiast standardowego Clause C.
- CFR jest korzystniejszy, jeśli importer posiada własną polisę flotową i chce mieć pełną kontrolę nad roszczeniami, podczas gdy CIF jest prostszy dla początkujących, bo sprzedający zajmuje się formalnościami ubezpieczeniowymi.
- Koszty pozatem frachtem i ubezpieczeniem obejmują opłaty portowe, demurrage i opóźnienia w odprawie, które mogą generować znaczne dodatkowe wydatki.
Spis treści
- CFR vs CIF: definicje i zakres stosowania według Incoterms® 2020
- Kto płaci za co i kiedy przechodzi ryzyko
- Ubezpieczenie przy CIF: dlaczego 110% wartości faktury to nie luksus
- Kiedy wybrać CFR, a kiedy CIF
- Pułapki kosztowe poza frachtem i ubezpieczeniem
- Dlaczego FCA bywa lepszym wyborem dla kontenerów
- Perspektywa MAG: jak pomagamy importerom przy wyborze reguły i ubezpieczenia
- Praktyczna uwaga: czego nie widać w podstawowym zakresie polisy
- Najczęściej zadawane pytania
CFR vs CIF: definicje i zakres stosowania według Incoterms® 2020
CFR (Cost and Freight) oznacza, że sprzedający pokrywa koszt towaru i frachtu morskiego do portu przeznaczenia, ale nie kupuje ubezpieczenia. CIF (Cost, Insurance and Freight) dodaje do tego zestawu jeden element: obowiązkową polisę ubezpieczeniową na rzecz kupującego.
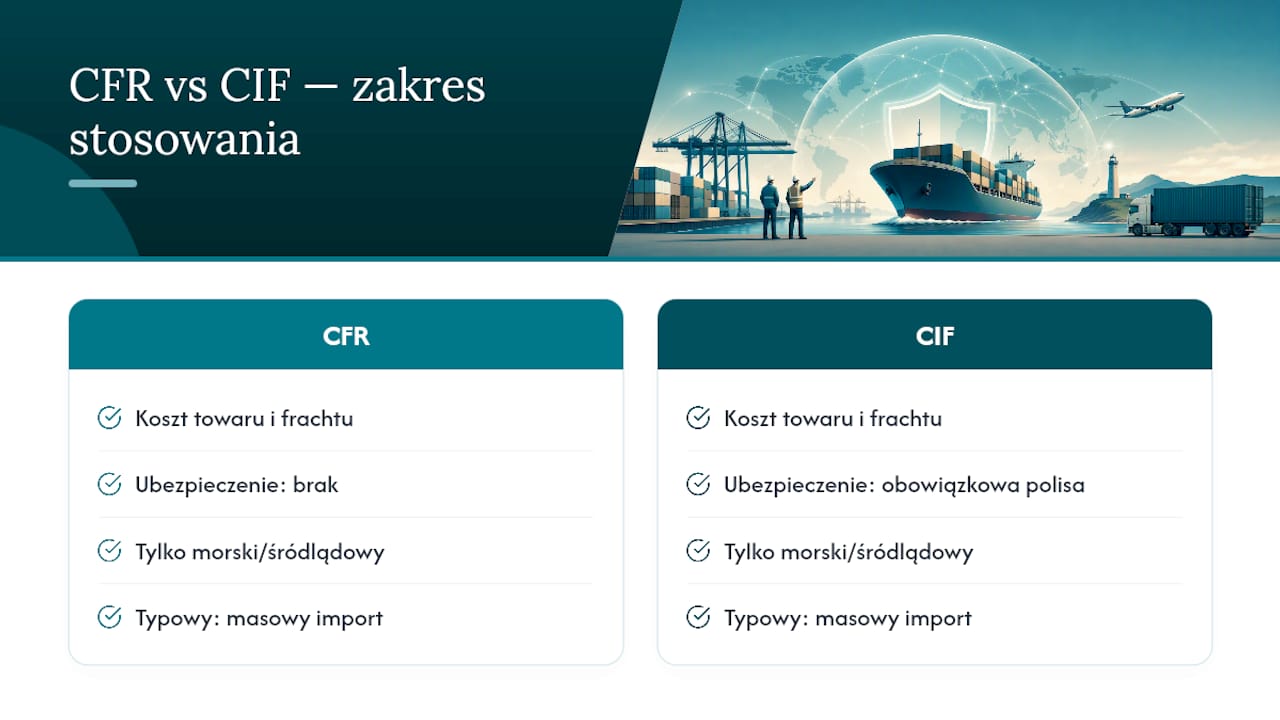
Obie reguły należą do grupy warunków przeznaczonych wyłącznie dla transportu morskiego i śródlądowego wodnego, zgodnie z Incoterms® 2020 opracowanymi przez ICC. Nie stosuje się ich do transportu lotniczego, kolejowego czy drogowego ani do przesyłek multimodalnych, gdzie lepiej sprawdzają się reguły z grupy „dla każdego środka transportu”, takie jak CPT lub CIP.
W praktyce CFR i CIF widuje się najczęściej przy imporcie towarów masowych, surowców czy pełnych kontenerów wysyłanych trasą kontenerową z Chin czy innych krajów Azji do portów w Polsce lub Hamburgu. Rzadziej stosuje się je przy drobnicy, gdzie mieszanie ładunków wielu nadawców komplikuje kwestię ubezpieczenia.
Kto płaci za co i kiedy przechodzi ryzyko
Sprzedający przy obu regułach odpowiada za koszty towaru, transport do portu wysyłki, odprawę eksportową i fracht morski aż do portu docelowego. Przy CIF dodatkowo kupuje polisę ubezpieczeniową na rzecz kupującego, mimo że nie on poniesie szkodę w razie wypadku.
Kupujący przejmuje odpowiedzialność za wszystko, co dzieje się po przybyciu statku do portu docelowego: odprawę importową, opłaty terminalowe (THC), ewentualny demurrage i transport dalej w głąb kraju.
Kluczowy moment to przejście ryzyka przy załadunku na statek, tradycyjnie opisywane jako ship’s rail. Oznacza to, że nawet jeśli towar uszkodzi się już na statku, zanim dotrze do Twojego portu, ryzyko finansowe jest już Twoje, niezależnie od tego, czy wybrano CFR czy CIF.
Do kompletu dokumentów sprzedający musi dostarczyć:
- czysty konosament pokładowy (clean on board bill of lading),
- fakturę komercyjną,
- przy CIF dodatkowo polisę lub certyfikat ubezpieczenia.
Ubezpieczenie przy CIF: dlaczego 110% wartości faktury to nie luksus
Standardowa polisa CIF pokrywa zwykle minimalny wariant ochrony według Institute Cargo Clauses, oznaczony jako Clause C. To najuboższy z trzech pakietów (A, B, C) i obejmuje głównie duże zdarzenia, jak całkowita utrata ładunku czy zatonięcie statku, a nie codzienne szkody transportowe.
Powszechną praktyką rynkową jest wystawianie polisy CIF na poziomie wyższej niż wartość faktury towaru, co Biznes. Ten dodatkowy margines ma pokryć koszty pośrednie, takie jak przewidywany zysk czy koszty odprawy, a nie stanowi zapasu na roszczenia z tytułu drobnych uszkodzeń.
Clause C zwykle nie obejmuje częściowych uszkodzeń, kradzieży czy zawilgocenia towaru, co jest jednym z najczęściej niedocenianych ryzyk przy imporcie. Dla ładunków elektroniki, tekstyliów czy innych towarów wrażliwych na wilgoć taki zakres bywa niewystarczający.
Porada profesjonalisty: Jeśli importujesz towar o wysokiej wartości lub podatny na uszkodzenia, zapytaj sprzedającego o możliwość wykupienia Institute Cargo Clauses (A) zamiast standardowego Clause C. Różnica w koszcie polisy jest zwykle niewielka w porównaniu z ryzykiem pokrycia jedynie części szkody.
Negocjując umowę, warto wprost zapisać w kontrakcie nazwę klauzuli ubezpieczeniowej i akceptowalnego ubezpieczyciela. Taki zapis eliminuje spory o zakres ochrony, gdy szkoda już się zdarzy.
Kiedy wybrać CFR, a kiedy CIF
Wybór między CFR i CIF zależy głównie od tego, czy masz już relację z brokerem ubezpieczeniowym i czy importujesz regularnie.
- Wybierz CFR, jeśli masz podpisaną polisę flotową (open cargo policy) obejmującą wszystkie Twoje przesyłki w danym roku. Importerzy z regularnymi wysyłkami zyskują finansowo na takim rozwiązaniu, bo negocjują lepsze warunki niż jednorazowa polisa sprzedającego.
- Wybierz CFR, jeśli chcesz mieć pełną kontrolę nad procesem zgłaszania roszczeń, wyborem ubezpieczyciela i zakresem ochrony.
- Wybierz CIF, jeśli to Twoja jedyna albo pierwsza wysyłka i nie masz jeszcze relacji z żadnym brokerem cargo.
- Wybierz CIF, jeśli cenisz prostotę i chcesz, żeby sprzedający zajął się formalnościami ubezpieczeniowymi, przy pełnej świadomości ograniczeń Clause C.
Przed podpisaniem kontraktu zadaj sprzedającemu trzy pytania: jaka klauzula Institute Cargo Clauses obejmuje polisę, jaki ubezpieczyciel ją wystawia i czy certyfikat ubezpieczenia trafi do Ciebie przed wypłynięciem statku.
Porada profesjonalisty: Poproś o kopię polisy lub certyfikatu ubezpieczenia przed odprawą towaru, nie po jego dostarczeniu. Dokument dostarczony po fakcie nie pomoże Ci w razie sporu z przewoźnikiem czy ubezpieczycielem.
Pułapki kosztowe poza frachtem i ubezpieczeniem
Ani CFR, ani CIF nie chronią Cię przed kosztami, które pojawiają się po przybyciu towaru do portu. To tutaj większość importerów traci pieniądze, których nie przewidzieli w budżecie.
- THC (terminal handling charges) to opłaty za obsługę kontenera w porcie, które zwykle płaci kupujący niezależnie od wybranej reguły.
- Demurrage to opłata za zbyt długie przetrzymywanie kontenera w porcie po upływie darmowego czasu (free time), naliczana za każdy dzień zwłoki.
- Opóźnienie w dostarczeniu dokumentów celnych albo błędy w deklaracji importowej wydłużają czas odprawy i zwiększają ryzyko naliczenia demurrage, nawet jeśli sam transport morski przebiegł bez zakłóceń.
Najprostszym sposobem ograniczenia tego ryzyka jest przygotowanie kompletnej dokumentacji jeszcze przed przybyciem statku i śledzenie statusu przesyłki na bieżąco, żeby zdążyć z odprawą w darmowym oknie czasowym.
Dlaczego FCA bywa lepszym wyborem dla kontenerów
Reguła ship’s rail powstała w czasach ładunków masowych, nie kontenerów. Przy kontenerowcu towar jest już zapakowany i przekazany przewoźnikowi na terminalu, długo przed faktycznym załadunkiem na statek, co czyni moment „przejścia burty” trudnym do jednoznacznego określenia.
FCA (Free Carrier) przesuwa moment przejścia ryzyka na chwilę przekazania kontenera przewoźnikowi wskazanemu przez kupującego, co lepiej odpowiada rzeczywistości transportu kontenerowego. Daje to też większą elastyczność w wyborze ubezpieczenia i przewoźnika na dalszym etapie trasy. Warto negocjować FCA zamiast CFR czy CIF zawsze, gdy transportujesz pełne kontenery FCL, a nie ładunek masowy.
Więcej o wyborze odpowiedniej reguły przy imporcie z Azji znajdziesz w naszym poradniku o Incoterms w transporcie morskim.
Perspektywa MAG: jak pomagamy importerom przy wyborze reguły i ubezpieczenia
Firma działająca na rynku spedycji morskiej od wielu lat, posiada certyfikat AEO, co przekłada się na krótszy czas odprawy celnej i mniej niespodzianek przy imporcie z Chin i Azji.
Przy CFR i CIF często analizuje się polisę zaproponowaną przez sprzedającego, sprawdza się, czy zakres ochrony (Clause C czy Clause A) odpowiada wartości ładunku, i organizuje dodatkowe ubezpieczenie, gdy standardowy pakiet jest niewystarczający. Doradza się też przy wyborze między CFR, CIF i FCA w konkretnej sytuacji zamówienia.
Więcej praktycznych materiałów o transporcie kontenerowym znajdziesz w bazie wiedzy MAG. Jeśli planujesz import i potrzebujesz wyceny transportu FCL lub LCL, poproś o kalkulację dopasowaną do Twojej trasy.
Praktyczna uwaga: czego nie widać w podstawowym zakresie polisy
Największym mitem wokół CIF jest przekonanie, że ubezpieczenie „wliczone w cenę” oznacza pełną ochronę. W rzeczywistości Clause C to najczęściej próg minimalny, jaki prawo pozwala nazwać ubezpieczeniem cargo, a nie realna ochrona przed typowymi szkodami transportowymi.
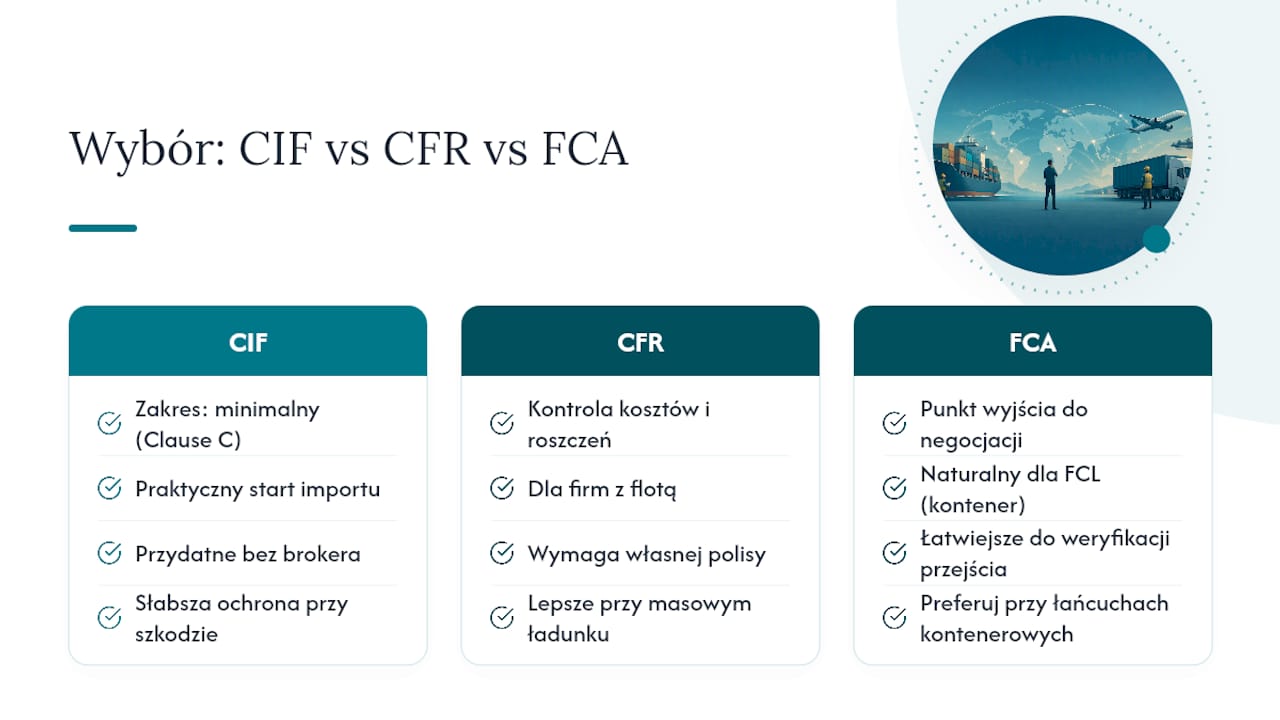
Widzę też odwrotny błąd u importerów, którzy z zasady odrzucają CIF jako „gorszą” opcję. To zależy od skali działalności. Firma wysyłająca dwadzieścia kontenerów rocznie powinna mieć własną polisę flotową i wybierać CFR, bo kontroluje koszty i proces roszczeń. Firma robiąca pierwszy import życiowy nie ma jeszcze relacji z żadnym brokerem, więc CIF bywa praktyczniejszym startem, mimo słabszego zakresu ochrony.
Prawdziwym problemem nie jest wybór między CFR i CIF, ale to, że obie reguły w epoce kontenerowców są reliktem myślenia o ładunkach masowych. Moment „przejścia burty statku” trudno zweryfikować, gdy kontener trafia na plac składowy tydzień przed faktycznym wypłynięciem. Dlatego traktowałbym FCA nie jako egzotyczną alternatywę, tylko jako naturalny punkt wyjścia do negocjacji przy każdym imporcie pełnokontenerowym, a CFR i CIF zostawiłbym tam, gdzie faktycznie mają sens: przy ładunkach masowych i drobnicy niekontenerowej.
— Michał
Najczęściej zadawane pytania
Czym się różni CFR od CIF?
Jedyną różnicą jest obowiązek ubezpieczenia: przy CIF sprzedający musi kupić polisę na rzecz kupującego, przy CFR nie ma takiego wymogu. Moment przejścia ryzyka jest identyczny w obu regułach.
Co to znaczy CIF w transporcie?
CIF (Cost, Insurance and Freight) oznacza, że sprzedający pokrywa koszt towaru, ubezpieczenia i frachtu morskiego do portu docelowego, a standardowa polisa daje minimalną ochronę na poziomie Institute Cargo Clauses C.
Co to jest CFR w Incoterms?
CFR (Cost and Freight) to reguła Incoterms® 2020 dla transportu morskiego, w której sprzedający płaci za towar i fracht do portu docelowego, ale nie ma obowiązku wykupienia ubezpieczenia.
Kto zgłasza reklamację przy uszkodzonym ładunku?
Za zgłoszenie reklamacji odpowiada kupujący, bo to on ponosi ryzyko od momentu załadunku na statek, niezależnie od tego, kto wykupił polisę.
Czy standardowa polisa CIF zawsze wystarcza?
Nie. Standardowa polisa CIF pokrywa zwykle jedynie Institute Cargo Clauses C, co często nie obejmuje częściowych uszkodzeń czy zawilgocenia, dlatego dla wartościowych ładunków warto negocjować Clause A.
Rekomendacje
Potrzebujesz wyceny transportu morskiego?
Podaj trasę, rodzaj ładunku i termin. Doradca MAG przygotuje rozwiązanie FCL lub LCL.
Zamów wycenęSkonsultuj import