Procedura 42 import: kompletny przewodnik dla firm w Polsce
Procedura 42 przy imporcie pozwala odroczyć VAT przy bezpośrednim transporcie towaru do UE; sprawdź wymagane dokumenty i jak uniknąć dopłat.
Procedura 42 pozwala odroczyć płatność VAT przy imporcie, jeśli towar zaraz po wprowadzeniu na obszar Polski trafia do innego państwa UE w ramach dostawy wewnątrzwspólnotowej. Zwolnienie z VAT importowego działa tylko wtedy, gdy importer udokumentuje wywóz i posiada aktywne numery VAT-UE obu stron transakcji. Brak wymaganych dokumentów w ustawowym terminie może skutkować koniecznością zapłaty VAT wraz z odsetkami oraz dodatkowymi wymogami dotyczącymi zabezpieczenia przy kolejnych zgłoszeniach.
Spis treści
- Co to jest procedura celna 42 import i jak łączy się z VAT
- Kiedy stosować procedurę 42 i jakie korzyści przynosi importerom
- Wymogi formalne i dokumenty do procedury importu z kodem 42
- Jak przebiega procedura 42 od zgłoszenia do rozliczenia VAT
- Ryzyka i sankcje w procedurze 42: co grozi za błędy dokumentacyjne
- Checklista MAG: jak przygotować import pod procedurę 42
- Porównanie procedury 42 z innymi procedurami importowymi
- Aktualne wytyczne i zmiany prawne dotyczące procedury 42
- Rola procedury 42 w kontroli celnej i audytach podatkowych
- Co warto zapamiętać o procedurze 42 przy imporcie
- Jak MAG pomaga bezpiecznie wdrożyć procedurę 42
- Najczęściej zadawane pytania
Co to jest procedura celna 42 import i jak łączy się z VAT
Procedura 42, oznaczana kodem 4200, to szczególny rodzaj zgłoszenia celnego przy dopuszczeniu towaru do obrotu. Podstawę prawną daje art. 143 ust. 1 lit. d dyrektywy VAT, wdrożony do polskich przepisów. Import towaru spoza UE nie generuje w Polsce obowiązku zapłaty VAT, jeśli w tym samym momencie towar jest przedmiotem dostawy wewnątrzwspólnotowej do innego państwa Unii.
Mechanika jest prosta na papierze, ale wymaga dyscypliny w praktyce. Towar wjeżdża do Polski (najczęściej przez port morski), zostaje odprawiony z kodem 42, a następnie natychmiast wysyłany do nabywcy w innym kraju UE. VAT nie jest płacony w Polsce, tylko rozliczany jako wewnątrzwspólnotowe nabycie towarów (WNT) w kraju przeznaczenia.
Różnica względem standardowego importu (kod 40) sprowadza się do trzech elementów:
- Przy kodzie 40 VAT płaci się od razu w Polsce, niezależnie od dalszego przeznaczenia towaru.
- Przy kodzie 42 VAT jest przesunięty do kraju docelowego i rozliczany tam przez nabywcę.
- Procedura 42 wymaga dodatkowej dokumentacji potwierdzającej faktyczny wywóz, której standardowy import nie wymaga.
Kiedy stosować procedurę 42 i jakie korzyści przynosi importerom
Procedura 42 ma sens tam, gdzie import i dalsza dystrybucja do innych krajów UE to model powtarzalny, a nie jednorazowy przypadek. Firmy, które regularnie kupują towar w Azji i od razu rozdzielają go do odbiorców w Niemczech, we Francji czy w Czechach, zyskują realną przewagę płynnościową.
Główne korzyści to:
- brak konieczności finansowania VAT importowego, co odciąża kapitał obrotowy na kilka tygodni lub miesięcy,
- szybszy obrót towarem, bo nie trzeba czekać na zwrot VAT z urzędu,
- prostsza struktura rozliczeń przy stałych kontraktach z odbiorcami w innych państwach UE.
Procedura 42 traci sens, gdy import jest incydentalny, kontrahent w innym kraju UE ma niepewną historię płatniczą albo dokumentacja transportowa jest trudna do skompletowania (na przykład przy wielu przeładunkach). Koszt obsługi administracyjnej i ryzyko sankcji mogą wtedy przewyższyć korzyść podatkową.
Porada profesjonalisty: Zanim zdecydujesz się na procedurę 42, sprawdź, czy Twój model logistyczny gwarantuje jeden, czytelny łańcuch transportowy od portu wejścia do odbiorcy w innym państwie UE. Im więcej przeładunków i pośredników, tym trudniej później udowodnić wywóz.
Wymogi formalne i dokumenty do procedury importu z kodem 42
Zanim zgłoszenie trafi do systemu celnego, firma musi mieć porządek w kilku obszarach jednocześnie. Braki formalne na tym etapie są najczęstszą przyczyną problemów przy późniejszej kontroli.
- Numer EORI - obowiązkowy dla każdego podmiotu dokonującego zgłoszeń celnych w UE, bez niego zgłoszenie nie zostanie przyjęte.
- Aktywny numer VAT-UE importera oraz nabywcy w kraju przeznaczenia, zweryfikowany w systemie VIES przed każdą transakcją - nieaktywny numer kontrahenta unieważnia prawo do zwolnienia.
- Dokumenty przewozowe potwierdzające wywóz: CMR z podpisem odbiorcy, konosament (B/L) lub lotniczy list przewozowy (AWB), w zależności od środka transportu użytego na ostatnim etapie trasy.
- Faktura dokumentująca dostawę wewnątrzwspólnotową z numerami VAT-UE obu stron, opisem towaru zgodnym ze zgłoszeniem celnym i wskazaną trasą dostawy.
- Zgłoszenie celne w systemie AIS/IMPORT (lub jego rozszerzonej wersji AIS/IMPORT PLUS), gdzie kod 4200 musi być wpisany poprawnie w odpowiednich polach zgodnie z instrukcją wypełniania zgłoszeń celnych PUESC.
- Oznaczenie I_42 w JPK_V7 - obowiązkowe pole raportowe, które łączy transakcję importową z późniejszą dostawą wewnątrzwspólnotową w ewidencji VAT.
Dokument konosamentu bywa najczęściej mylony z dowodem wywozu, choć sam B/L bez potwierdzenia odbioru na miejscu docelowym rzadko wystarcza urzędowi jako samodzielny dowód.
Jak przebiega procedura 42 od zgłoszenia do rozliczenia VAT
Cały proces rozkłada się na cztery etapy, w których odpowiedzialność przechodzi między różnymi podmiotami.
- Przygotowanie transakcji - importer weryfikuje numer VAT-UE nabywcy w VIES, podpisuje umowę określającą trasę dostawy i ustala, kto dostarczy dokumenty przewozowe po zakończeniu transportu.
- Zgłoszenie celne z kodem 42 - agencja celna lub spedytor składa zgłoszenie w systemie AIS/IMPORT, płacąc jednocześnie cło (jeśli jest należne) w kraju wprowadzenia, bez VAT importowego.
- Transport i zamknięcie łańcucha dowodowego - towar jedzie do odbiorcy w innym państwie UE, a spedytor lub magazyn zbiera potwierdzenie odbioru, dokumenty magazynowe i inne dowody faktycznego przemieszczenia.
- Rozliczenie VAT i termin czterech miesięcy - nabywca rozlicza VAT jako WNT w swoim kraju, a importer lub jego przedstawiciel podatkowy musi w ciągu czterech miesięcy od zgłoszenia przedstawić polskiemu urzędowi informację podsumowującą potwierdzającą, że dostawa faktycznie miała miejsce.
Ten czterominięczny termin to najczęściej niedoceniany element całej procedury. Firmy skupiają się na samym zgłoszeniu celnym, a zapominają, że obowiązek dowodowy trwa jeszcze długo po odprawie.
Ryzyka i sankcje w procedurze 42: co grozi za błędy dokumentacyjne
Najczęstsze błędy powtarzają się w niemal każdej kontroli. Nieaktywny numer VAT-UE nabywcy w momencie transakcji, brak podpisanego CMR, rozbieżności między opisem towaru na fakturze a danymi w zgłoszeniu celnym - każdy z tych elementów sam w sobie wystarcza, by urząd zakwestionował zwolnienie.
Konsekwencje są konkretne i kosztowne:
- dopłata VAT importowego liczonego od wartości towaru, jakby procedura 42 nigdy nie została zastosowana,
- odsetki za zwłokę narastające od dnia pierwotnego zgłoszenia,
- możliwość utraty prawa do korzystania z uproszczenia bez zabezpieczenia przy kolejnych zgłoszeniach.
Brak dowodu wywozu w wymaganym terminie skutkuje dopłatą VAT oraz obowiązkiem zabezpieczenia finansowego przy kolejnych zgłoszeniach, co obciąża płynność firmy na dłuższy czas niż samo naruszenie.
Urzędy celne i skarbowe korzystają z trzech systemów, które ze sobą korespondują: AIS/IMPORT (dane zgłoszenia), AIS/VAT (rozliczenia podatkowe) oraz JPK z oznaczeniem I_42, które automatycznie porównuje deklarowaną dostawę wewnątrzwspólnotową z zgłoszeniem celnym. Rozbieżność między tymi systemami uruchamia kontrolę praktycznie automatycznie.
Dobra praktyka to wpisanie do umowy z przewoźnikiem klauzuli zobowiązującej go do dostarczenia podpisanego CMR w ustalonym terminie, wymaganie potwierdzeń odbioru w formie pisemnej i powtarzanie weryfikacji VIES przy każdej transakcji, nie tylko raz na początku współpracy.
Checklista MAG: jak przygotować import pod procedurę 42
Praktyka pokazuje, że firmy, które traktują procedurę 42 jako proces z checklistą, a nie jednorazową decyzję księgową, rzadziej trafiają na kontrolę z problemem dowodowym.
Przed zgłoszeniem sprawdź:
- aktualność numeru VAT-UE nabywcy w VIES na dzień transakcji, nie na dzień podpisania umowy,
- kompletność numeru EORI importera i ewentualnego przedstawiciela podatkowego,
- czy trasa transportu jest jednoznaczna i udokumentowana od portu wejścia do miejsca dostawy,
- czy faktura WDT zawiera wszystkie wymagane elementy zgodne z opisem towaru w zgłoszeniu celnym.
Akceptowalny dowód wywozu to zwykle kombinacja kilku elementów: podpisany CMR z potwierdzeniem odbioru, dokumenty magazynowe potwierdzające przyjęcie towaru u odbiorcy oraz korespondencja handlowa. Samo oświadczenie spedytora, bez podpisu odbiorcy, urząd traktuje jako dowód pomocniczy, nie rozstrzygający.
Podział odpowiedzialności warto ustalić pisemnie: importer odpowiada za weryfikację VAT-UE i termin czterech miesięcy, spedytor za komplet dokumentów przewozowych, a przedstawiciel podatkowy (jeśli jest zaangażowany) za złożenie informacji podsumowującej we właściwym urzędzie.
Porada profesjonalisty: Ustaw w firmie prosty harmonogram monitoringu: 30 dni po dostawie sprawdź, czy dokumenty dowodowe są kompletne, a nie czekaj do ostatniego tygodnia czteromiesięcznego terminu.
Porównanie procedury 42 z innymi procedurami importowymi
Procedura 42 nie jest jedyną opcją przy odprawie towaru z Azji, i nie każda transakcja się do niej kwalifikuje. Standardowy import z kodem 40 pozostaje prostszy administracyjnie - VAT płaci się od razu, bez obowiązku dowodzenia dalszej dostawy, co sprawdza się przy imporcie na własne potrzeby lub sprzedaż krajową.
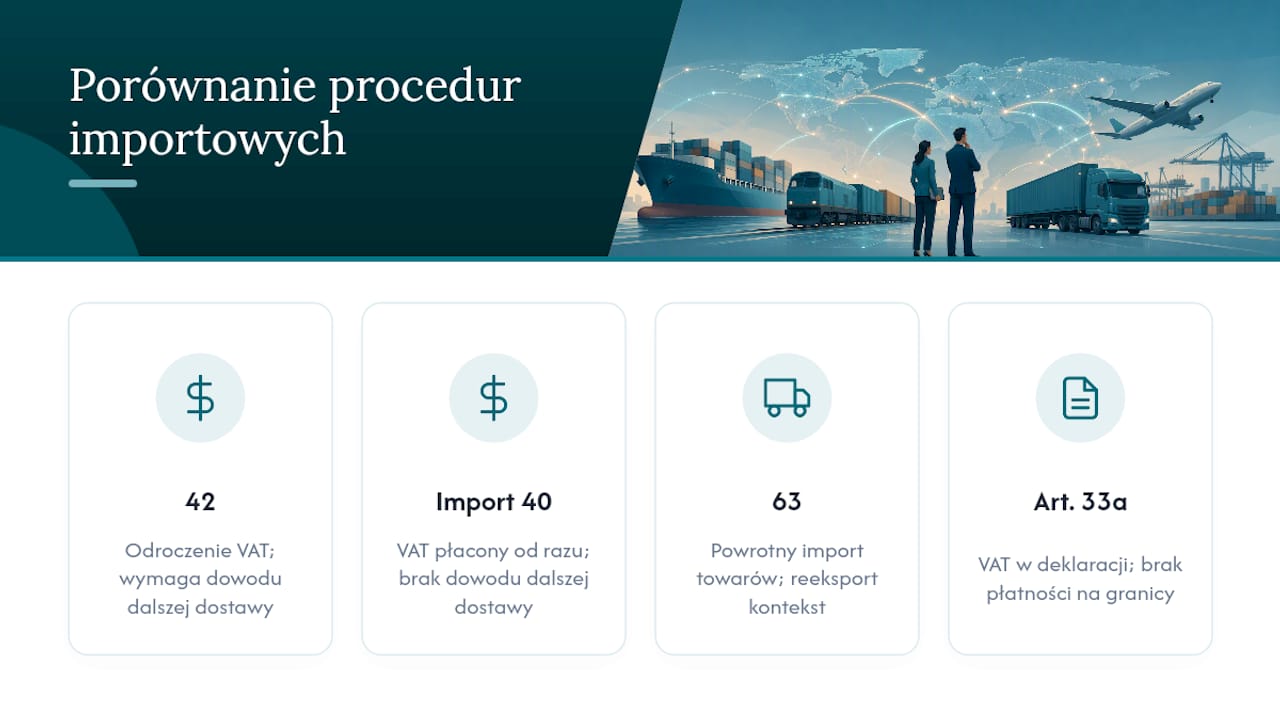
Procedura 63, wspominana w tej samej instrukcji PUESC co procedura 42, dotyczy podobnego mechanizmu przy powrotnym imporcie towarów wcześniej wywiezionych z UE - rzadziej używana przez importerów handlowych, częściej w kontekście reeksportu.
Warto też odróżnić procedurę 42 od procedury art. 33a, czyli rozliczenia VAT importowego bezpośrednio w deklaracji VAT (bez fizycznej płatności na granicy). Procedura art. 33a nie wymaga dalszej dostawy wewnątrzwspólnotowej - to opcja dla firm, które importują na potrzeby krajowe, ale chcą uniknąć zamrożenia gotówki na etapie odprawy. Procedura 42 i art. 33a bywają mylone, bo obie odsuwają moment realnej płatności VAT, ale mechanizm i warunki kwalifikacji są zupełnie inne.
Wybór między nimi zależy od jednego pytania: czy towar faktycznie opuszcza Polskę i trafia do innego państwa UE, czy zostaje na rynku krajowym. Jeśli odpowiedź jest niejednoznaczna, bezpieczniej rozliczyć standardowy import niż ryzykować kwestionowanie zwolnienia po fakcie.
Aktualne wytyczne i zmiany prawne dotyczące procedury 42
Krajowa administracja celno-skarbowa systematycznie zaostrza kontrolę procedury 42, koncentrując się na spójności danych między zgłoszeniem celnym, fakturą WDT i deklaracją JPK z oznaczeniem I_42. Odpowiedź Ministerstwa Finansów na oświadczenie senatorskie potwierdza, że urzędy traktują czterominięczny termin na przedstawienie rozliczenia jako twardy wymóg, a nie formalność do dopełnienia „przy okazji”.
Praktyczna zmiana ostatnich lat to większa automatyzacja porównywania danych między systemem AIS/IMPORT, AIS/VAT i JPK. Rozbieżność, która wcześniej mogła przejść niezauważona, teraz generuje sygnał kontrolny praktycznie od razu po złożeniu deklaracji. Importerzy, którzy jeszcze kilka lat temu traktowali dokumentację dowodową jako formalność „na wszelki wypadek”, dziś muszą liczyć się z tym, że każda niespójność zostanie wychwycona systemowo.
Firmy działające w tej procedurze powinny na bieżąco śledzić instrukcje wypełniania zgłoszeń celnych publikowane przez PUESC, bo to tam pojawiają się aktualizacje pól i wymogów technicznych zgłoszenia, zanim trafią do powszechnej wiedzy branżowej. Zmiany w strukturze JPK_V7 również wpływają na sposób raportowania oznaczenia I_42, a ich przegapienie skutkuje odrzuceniem deklaracji lub żądaniem korekty.
Rola procedury 42 w kontroli celnej i audytach podatkowych
Procedura 42 jest jednym z pierwszych punktów, które audytorzy i kontrolerzy skarbowi sprawdzają przy przeglądzie rozliczeń importowych firmy. Powód jest prosty: to procedura, w której zwolnienie z VAT zależy od zdarzenia przyszłego (dostawy wewnątrzwspólnotowej), a nie od stanu faktycznego w momencie odprawy.
Kontrola zwykle przebiega w dwóch etapach. Najpierw urząd porównuje dane systemowe - zgłoszenie w AIS/IMPORT, deklarację VAT w AIS/VAT i oznaczenie I_42 w JPK_V7. Jeśli te trzy źródła są zgodne, kontrola często kończy się na tym etapie. Jeśli nie, następuje żądanie przedstawienia pełnej dokumentacji papierowej: faktury WDT, dokumentów przewozowych, potwierdzeń odbioru.
Firmy z dobrze zorganizowanym archiwum dowodowym przechodzą taką kontrolę bez większych komplikacji. Te, które trzymają dokumenty rozproszone między spedytorem, księgowością i działem handlowym, tracą tygodnie na kompletowanie materiału, a czas ten liczy się przeciwko nim, bo termin na wykazanie prawidłowości rozliczenia jest ograniczony.
Audyt wewnętrzny raz na kwartał, obejmujący próbkę transakcji w procedurze 42, pozwala wykryć braki dokumentowe zanim zrobi to urząd.
Co warto zapamiętać o procedurze 42 przy imporcie
Największym błędem w podejściu do procedury 42 nie jest nieznajomość przepisów, tylko traktowanie jej jako czysto podatkowej sztuczki, a nie procesu logistycznego wymagającego dyscypliny dokumentacyjnej. Firmy, które wdrażają procedurę 42 z myślą „zaoszczędzimy na VAT”, zwykle zaniedbują część odpowiedzialną za dowody wywozu, bo ta część nie generuje bezpośredniej korzyści finansowej w danym momencie.
Konwencjonalna porada „skompletuj dokumenty” jest prawdziwa, ale bezużyteczna bez konkretnego harmonogramu. Cztery miesiące na przedstawienie rozliczenia to termin, który wydaje się długi, dopóki nie zderzy się z rzeczywistością: spedytor zmienia trasę, przewoźnik nie odpowiada na maile, a odbiorca w innym kraju UE nie podpisuje CMR od razu. Praktyka pokazuje, że firmy, które monitorują status dokumentów co 30 dni, zamiast czekać do ostatniego tygodnia terminu, praktycznie eliminują ryzyko sankcji.
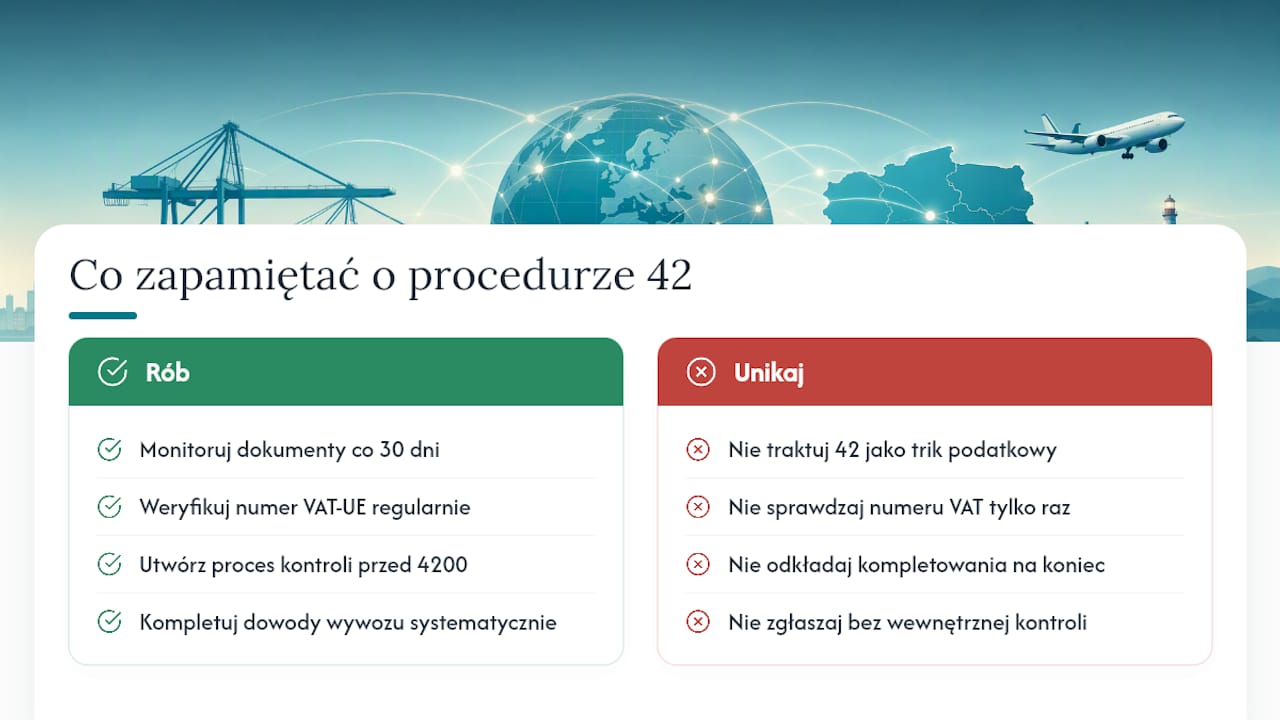
Drugą niedocenianą kwestią jest weryfikacja VAT-UE kontrahenta. Wielu importerów sprawdza numer raz, przy podpisywaniu umowy, i nigdy więcej. Numer, który był aktywny w styczniu, może zostać wykreślony z VIES w marcu bez ostrzeżenia, a to wystarczy, by urząd zakwestionował całą transakcję zrealizowaną po tej dacie.
Priorytet dla każdego importera wchodzącego w procedurę 42 powinien być jeden: zbudować wewnętrzny proces kontroli dokumentów, zanim złoży się pierwsze zgłoszenie z kodem 4200, nie po pierwszej kontroli skarbowej.
— Michał
Jak MAG pomaga bezpiecznie wdrożyć procedurę 42
Procedura 42 daje realną korzyść płynnościową, ale tylko wtedy, gdy dokumentacja jest kompletna od pierwszego dnia, nie doklejana po fakcie. Doświadczeni spedytorzy celni oferują odprawy celne importerom z Chin i Azji, a posiadanie certyfikatu AEO pozwala na uproszczone procedury i skrócenie czasu formalności przy odprawach.
Doświadczeni specjaliści weryfikują dokumenty przewozowe, pomagają skompletować dowody wywozu wymagane przy kodzie 42 i wspierają importerów w kontakcie z przedstawicielem podatkowym, gdy transakcja tego wymaga. Przejrzyste koszty bez ukrytych opłat pozwalają poznać wysokość opłat za odprawę i transport z wyprzedzeniem, ograniczając ryzyko niespodzianek przy samodzielnej organizacji importu.
Jeśli planujesz import z zastosowaniem procedury 42 i chcesz mieć pewność, że dokumentacja przejdzie kontrolę, zamów bezpłatną konsultację z doradcą MAG i sprawdź, jak wygląda pełna obsługa spedycyjna i celna dla Twojego typu przesyłki.
Najczęściej zadawane pytania
Czym jest procedura 42 (kod 4200) w imporcie?
To procedura celna, która zwalnia z VAT importowego w Polsce pod warunkiem, że towar zostaje natychmiast wysłany w ramach dostawy wewnątrzwspólnotowej do innego państwa UE.
Jakie dokumenty są wymagane do procedury 42?
Numer EORI, aktywny numer VAT-UE zweryfikowany w VIES, dokumenty przewozowe (CMR, B/L lub AWB) potwierdzające wywóz oraz faktura dokumentująca dostawę wewnątrzwspólnotową.
Jakie są kroki procedury importowej z kodem 42?
Weryfikacja kontrahenta i przygotowanie dokumentów, zgłoszenie celne w AIS/IMPORT z kodem 4200, transport do odbiorcy w innym państwie UE, a następnie rozliczenie VAT i przedstawienie informacji podsumowującej w terminie czterech miesięcy.
Ile czasu jest na rozliczenie VAT po zastosowaniu procedury 42?
Importer lub jego przedstawiciel podatkowy ma cztery miesiące od zgłoszenia celnego na przedstawienie urzędowi dowodu, że dostawa wewnątrzwspólnotowa faktycznie miała miejsce.
Co się stanie, jeśli nie dostarczę dowodu wywozu na czas?
Urząd może zażądać zapłaty VAT wraz z odsetkami, a przy kolejnych zgłoszeniach mogą obowiązywać dodatkowe wymagania dotyczące zabezpieczenia. Dokładny skutek zależy od aktualnych przepisów i stanu faktycznego transakcji.
Czy firma spedycyjna może pomóc w procedurze 42?
Tak, doświadczona agencja celna lub spedytor, taki jak Transport-morski (MAG), weryfikuje dokumenty przed zgłoszeniem i pomaga skompletować dowody wywozu wymagane przy kodzie 4200.
Potrzebujesz wyceny transportu morskiego?
Podaj trasę, rodzaj ładunku i termin. Doradca MAG przygotuje rozwiązanie FCL lub LCL.
Zamów wycenęSkonsultuj import