Składka 0,05–0,5%: ubezpieczenie cargo morskie dla importerów
Praktyczny przewodnik dla firm importowych i eksportujących: zakres ICC A/B/C, rola Incoterms, checklista operacyjna MAG oraz orientacyjny koszt składki...
Zwykle warto wykupić polisę cargo. Chroni interes właściciela ładunku szerzej i szybciej niż OC przewoźnika, a Instytutowe Klauzule Ładunkowe ICC A działają dziś jako rynkowy standard „all risks”. Decyzję o tym, kto ją organizuje, wyznaczają w dużej mierze zapisy Incoterms w kontrakcie handlowym. W kolejnych sekcjach znajdziesz zakres ochrony, wyłączenia, koszty oraz checklistę operacyjną, którą stosujemy w Transport-morski przy obsłudze importu z Azji.
Spis treści
- Zakres ochrony ubezpieczenia cargo morskiego: ICC A/B/C i okres warehouse-to-warehouse
- Kto organizuje ubezpieczenie: Incoterms i insurable interest
- Polisa jednorazowa czy obrotowa: co wybrać przy regularnych wysyłkach
- Wyłączenia i franszyzy w OWU: na co zwrócić uwagę przed podpisaniem
- Jak zgłosić szkodę i co oznacza General Average
- Checklista operacyjna przed wysyłką: pakowanie, dokumenty i AEO
- Czym różni się ubezpieczenie cargo od OC przewoźnika
- Rola brokera ubezpieczeniowego w procesie ubezpieczenia cargo
- Zarządzanie ryzykiem i prewencja strat w transporcie morskim
- Jak przebiega zawarcie umowy ubezpieczenia cargo morskiego
- Ile kosztuje ubezpieczenie cargo morskie
- Co naprawdę decyduje o wyborze ubezpieczenia cargo
- Jak zamówić ubezpieczenie cargo i transport morski w MAG
- Najczęściej zadawane pytania
Zakres ochrony ubezpieczenia cargo morskiego: ICC A/B/C i okres warehouse-to-warehouse
Ubezpieczenie cargo morskie opiera się na trzech standardowych klauzulach: ICC A, ICC B i ICC C. ICC A daje ochronę typu „all risks” i obejmuje wszystkie ryzyka, których polisa wprost nie wyłącza. To dziś powszechny rynkowy standard, często wymagany jako minimum w kontraktach z bankami finansującymi import. ICC B i ICC C pokrywają węższą, wymienioną enumeratywnie listę zdarzeń, takich jak pożar, wybuch, wykolejenie środka transportu czy zatonięcie statku, i sprawdzają się głównie przy towarach niskiej wartości lub bardzo stabilnej trasie.
Podstawowy zakres można rozszerzyć o klauzule dodatkowe:
- War & Strike — ryzyko wojenne i strajkowe, istotne na trasach przez rejony podwyższonego napięcia.
- Klauzula classification — dodatkowe warunki dla starszych lub niżej klasyfikowanych jednostek.
- Klauzula replacement — pokrycie kosztów wymiany uszkodzonej części maszyny, nie tylko naprawy.
- Rozszerzenia chłodnicze — dla ładunków wymagających kontrolowanej temperatury.
Ochrona działa według zasady warehouse-to-warehouse, czyli od magazynu nadawcy do magazynu odbiorcy, obejmując też przeładunki i przejściowe składowanie. W transporcie multimodalnym standardem jest pokrycie tymczasowego składowania do 60 dni po wyładunku. Dobra polisa cargo obejmuje też koszty poza samą wartością towaru: fracht, cło i koszty uprzątnięcia po szkodzie, a suma ubezpieczenia bywa liczona jako wartość faktury powiększona o określony procent, na przykład CIF plus 10%.
Kto organizuje ubezpieczenie: Incoterms i insurable interest
Obowiązek wykupienia polisy zależy od reguły Incoterms zapisanej w kontrakcie, a nie od tego, kto fizycznie płaci za towar. Kluczowe jest pojęcie insurable interest — masz interes ubezpieczeniowy w danym momencie transportu tylko wtedy, gdy ponosisz ryzyko utraty lub uszkodzenia ładunku w tym momencie. Reguły CIF i CIP przenoszą ten obowiązek na sprzedawcę, ale zazwyczaj tylko do poziomu minimalnego, czyli ICC C.
Warunki FOB, FCA i EXW przenoszą decyzję na kupującego, który organizuje własną ochronę od momentu przejścia ryzyka. Szczegóły reguł Incoterms 2020 warto sprawdzić przed podpisaniem kontraktu, bo to one, nie zdrowy rozsądek, decydują o odpowiedzialności.
Przy negocjacji kontraktu sprawdź kilka punktów:
- Jaka klauzula ICC jest minimalnym wymogiem w umowie sprzedaży.
- Czy sprzedawca wystawi certyfikat ubezpieczeniowy (marine certificate) przed wysyłką.
- Czy suma ubezpieczenia obejmuje fracht i cło, czy tylko wartość towaru.
Wybór warunków dostawy przy imporcie z Chin ma bezpośredni wpływ na to, kto odpowiada za tę część procesu.
Polisa jednorazowa czy obrotowa: co wybrać przy regularnych wysyłkach
Firmy z regularnym importem lub eksportem zwykle wybierają polisę obrotową, znaną też jako open cover. Eliminuje potrzebę zgłaszania każdej przesyłki od nowa, bo ochrona działa automatycznie w ramach wcześniej ustalonych warunków.
- Polisa obrotowa (open cover) sprawdza się przy kilku lub kilkunastu wysyłkach miesięcznie. Ubezpieczyciel wydaje certyfikat morski dla każdego pojedynczego frachtu w ramach jednej umowy ramowej, a firmy z regularnym wolumenem unikają w ten sposób powtarzalnej administracji.
- Polisa jednorazowa ma sens przy sporadycznym transporcie albo jednej przesyłce o wysokiej wartości, gdzie nie opłaca się podpisywać umowy generalnej.
- Deklaracja okresowa w ramach open cover polega na regularnym raportowaniu zrealizowanych wysyłek do ubezpieczyciela, zwykle miesięcznie lub kwartalnie, co rozlicza faktyczną składkę.
Wyłączenia i franszyzy w OWU: na co zwrócić uwagę przed podpisaniem
Ogólne warunki ubezpieczenia (OWU) precyzują wyłączenia, limity zagregowane i franszyzy. To dokumenty, które trzeba przeczytać przed podpisaniem, nie po szkodzie.
Typowe wyłączenia obejmują:
- Szkody wynikające z niewłaściwego opakowania lub błędów przy załadunku.
- Naturalne właściwości towaru, na przykład korozję, wyciek czy naturalny ubytek wagi.
- Towary przewożone na pokładzie (deck cargo) bez wcześniejszej zgody ubezpieczyciela.
- Towary zabronione lub niezgłoszone w deklaracji ryzyka.
Błędy w opakowaniu i logistyce należą do najczęstszych powodów odmowy wypłaty, dlatego dokumentacja pakowania ma znaczenie realne, nie formalne. Franszyzy redukcyjne i zintegrowane wpływają na kwotę faktycznie wypłaconego odszkodowania, więc porównaj je między ofertami, zamiast patrzeć tylko na wysokość składki.
Porada profesjonalisty: Zrób zdjęcia towaru i opakowania tuż przed zamknięciem kontenera. Ten jeden nawyk potrafi zdecydować o wyniku likwidacji szkody, gdy trzeba udowodnić stan ładunku przed wysyłką.
Jak zgłosić szkodę i co oznacza General Average
Zgłoszenie szkody wymaga konkretnej dokumentacji, a jej kompletność decyduje o tempie wypłaty.
- Zbierz dokumenty od razu: faktura handlowa, packing list, konosament (B/L) lub list przewozowy lotniczy, raport surveyora oraz zdjęcia uszkodzonego towaru.
- Zgłoś szkodę do ubezpieczyciela lub korespondenta likwidacyjnego w porcie docelowym, najczęściej w ciągu kilku dni od odbioru towaru.
- Poczekaj na ocenę surveyora i adjustera, którzy ustalają zakres uszkodzeń i wysokość odszkodowania na podstawie dokumentacji i oględzin.
- Odbierz wypłatę po zamknięciu procesu, zwykle szybciej niż w przypadku roszczenia wobec armatora.
General Average to procedura prawna, w której wszyscy uczestnicy frachtu proporcjonalnie pokrywają koszty poniesione dla ratowania całego statku i ładunku, na przykład wyrzucenie części towaru za burtę podczas sztormu. Polisa cargo zwykle pokrywa udział właściciela ładunku w GA, co chroni przed nieoczekiwanym, czasem bardzo wysokim kosztem niezależnym od stanu własnego towaru.
Checklista operacyjna przed wysyłką: pakowanie, dokumenty i AEO
Zanim kontener trafi na statek, sprawdź kilka elementów, które później decydują o szybkości likwidacji szkody i o tym, czy polisa faktycznie zadziała.
- Opakowanie odpowiednie do trasy morskiej, ze szczególną uwagą na wilgoć i wibracje podczas przeładunków.
- Etykiety i oznaczenia zgodne z packing list, bez rozbieżności w numerach czy wagach.
- Wartość ubezpieczeniowa ustalona zgodnie z fakturą i uwzględniająca fracht oraz cło.
- Wymagane klauzule potwierdzone certyfikatem przed wypłynięciem statku, nie po fakcie.
Transport-morski od ponad 70 lat obsługuje import i eksport morski w formule FCL i LCL, łącząc odprawę celną z wystawianiem dokumentów ubezpieczeniowych i wsparciem przy likwidacji szkód. Certyfikat AEO pozwala skrócić czas kontroli granicznych i ograniczyć liczbę dodatkowych opóźnień, które generują koszty poza samą stawką frachtu.
| Element checklisty | Dlaczego to ważne |
|---|---|
| Pakowanie zgodne z trasą | Ogranicza ryzyko wyłączenia szkody z tytułu złego opakowania |
| Zgodność etykiet z packing list | Ułatwia likwidację i przyspiesza odprawę celną |
| Suma ubezpieczenia z frachtem i cłem | Zapobiega niedoszacowaniu odszkodowania |
| Certyfikat ubezpieczeniowy przed wysyłką | Potwierdza ochronę od pierwszego dnia transportu |
Rozszerzenia polisy warto negocjować zawczasu, szczególnie przy towarach wrażliwych na temperaturę lub trasach przez regiony podwyższonego ryzyka.
Czym różni się ubezpieczenie cargo od OC przewoźnika
Ubezpieczenie cargo chroni właściciela ładunku, czyli tego, kto ma w nim interes finansowy, niezależnie od tego, czy szkoda powstała z winy przewoźnika. To fundamentalna różnica względem OC armatora (P&I), które chroni przewoźnika i wypłaca odszkodowanie tylko wtedy, gdy udowodni się jego winę.
OC armatora podlega limitom wynikającym z konwencji międzynarodowych, które często nie odpowiadają pełnej wartości fakturowej towaru. Proces likwidacji roszczenia wobec armatora bywa też dłuższy, bo wymaga udowodnienia winy przewoźnika, a nie tylko wykazania szkody.
Właściciel ładunku, który ma własną polisę cargo, otrzymuje odszkodowanie szybciej i zwykle w pełnej wartości ubezpieczonej, bez konieczności udowadniania winy nikomu. Ubezpieczyciel cargo później sam może dochodzić regresu od przewoźnika, jeśli ten faktycznie zawinił, ale to już nie jest problem importera czy eksportera. Dla firmy czekającej na towar różnica między tygodniami a miesiącami oczekiwania na wypłatę bywa decydująca dla płynności finansowej.
Rola brokera ubezpieczeniowego w procesie ubezpieczenia cargo
Broker ubezpieczeniowy pośredniczy między firmą importującą lub eksportującą a towarzystwem ubezpieczeniowym, reprezentując interesy klienta, nie zakładu ubezpieczeń. To kluczowa różnica względem agenta, który sprzedaje produkty jednego konkretnego ubezpieczyciela.
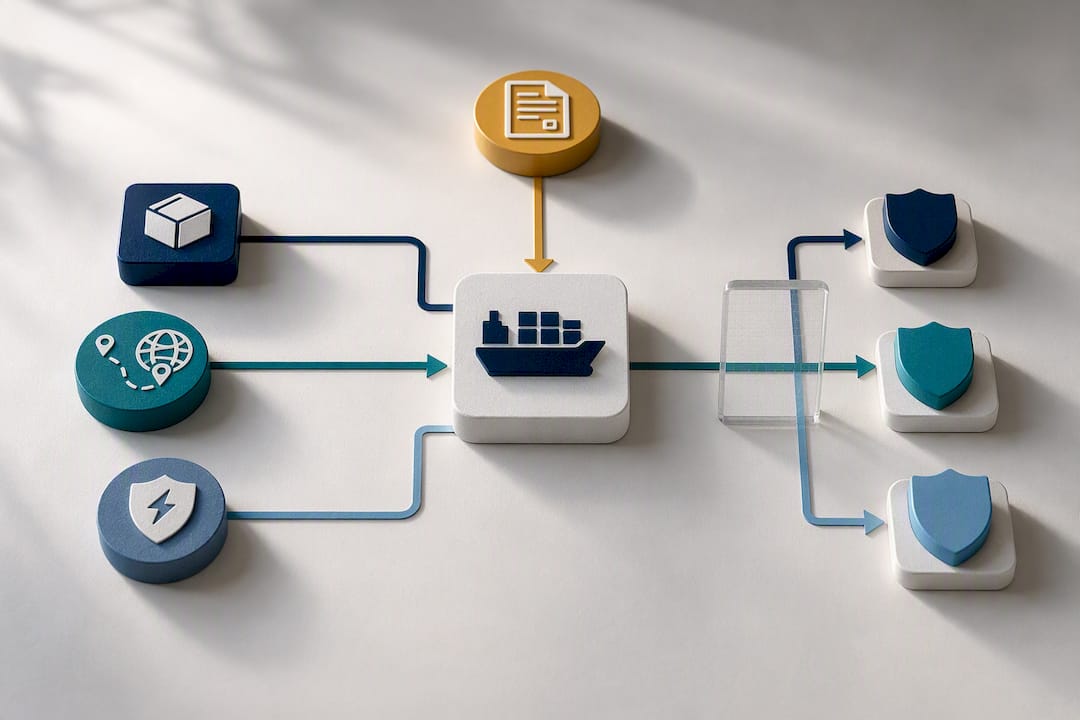
Broker analizuje charakter towaru, trasę, historię szkodowości firmy oraz zapisy Incoterms w kontrakcie handlowym, a na tej podstawie dobiera odpowiednią klauzulę ICC i negocjuje warunki OWU. Do jego obowiązków należy też porównanie ofert kilku towarzystw pod kątem franszyz, limitów zagregowanych i rozszerzeń, a nie tylko wysokości składki.
Przy szkodzie broker często koordynuje kontakt z surveyorem i korespondentem likwidacyjnym, pomagając skompletować dokumentację i przyspieszając cały proces. Dla firm bez własnego działu ryzyka to realna wartość, bo błąd w wyborze klauzuli lub przeoczenie wyłączenia w OWU wychodzi na jaw zwykle w najgorszym możliwym momencie, czyli przy zgłaszaniu szkody.
Zarządzanie ryzykiem i prewencja strat w transporcie morskim
Polisa cargo zabezpiecza finansowo, ale nie zastępuje dobrej organizacji transportu. Zarządzanie ryzykiem zaczyna się od wyboru trasy i przewoźnika o sprawdzonej historii, a kończy na kontroli jakości pakowania przed zamknięciem kontenera.
Firmy, które regularnie eksportują lub importują towar, powinny prowadzić własny rejestr incydentów: uszkodzeń, opóźnień, reklamacji od odbiorców. Taki rejestr pomaga wskazać powtarzające się słabe punkty, na przykład konkretny port przeładunkowy generujący więcej szkód niż inne. Analiza kontrahenta i jego wiarygodności finansowej także wpisuje się w prewencję strat, bo sprawdzenie partnera handlowego w rejestrach ogranicza ryzyko sporów o płatność czy odpowiedzialność za uszkodzony towar.
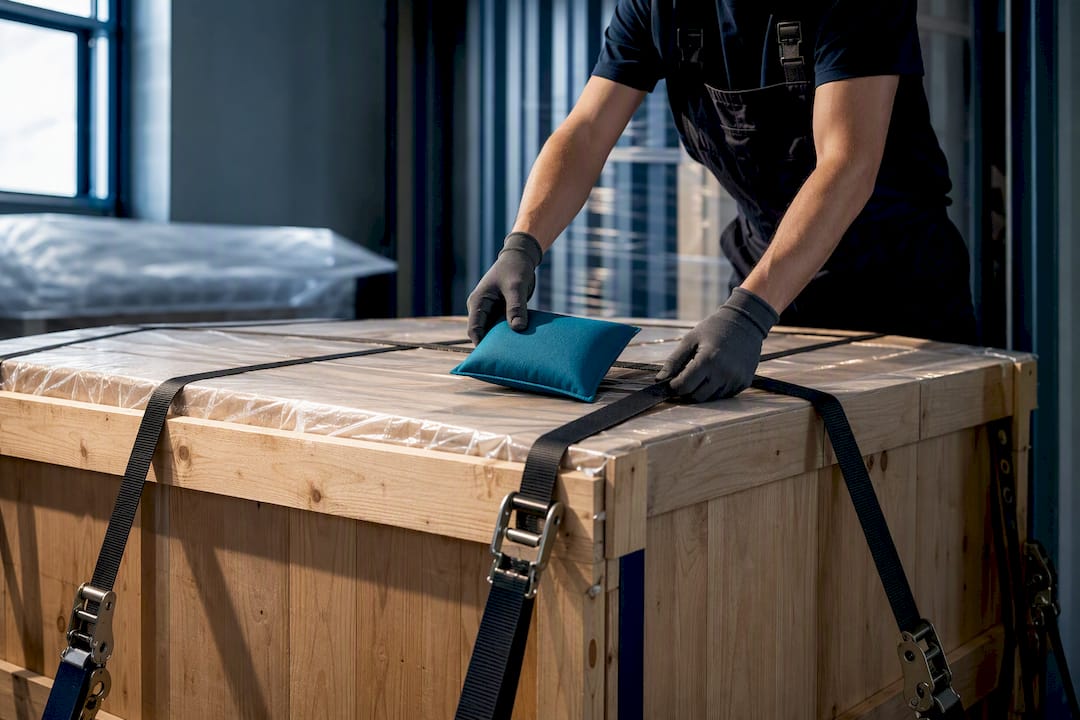
Praktyczna prewencja obejmuje też dobór opakowania odpowiedniego do konkretnej trasy, stabilne mocowanie ładunku w kontenerze oraz unikanie przeciążenia jednostki transportowej. Warto również rozważyć dodatkowe zabezpieczenia przy towarach wrażliwych na wilgoć czy wibracje, na przykład worki osuszające albo dodatkowe wzmocnienia opakowania. Te działania nie zastępują polisy, ale zmniejszają liczbę zgłaszanych szkód, a to w dłuższej perspektywie wpływa na wysokość przyszłej składki.
Jak przebiega zawarcie umowy ubezpieczenia cargo morskiego
Zawarcie polisy cargo zaczyna się od wypełnienia formularza ryzyka, w którym firma podaje rodzaj towaru, trasę, wartość ładunku oraz sposób pakowania. Ubezpieczyciel na tej podstawie ocenia ryzyko i proponuje odpowiednią klauzulę ICC.
Kolejnym krokiem jest ustalenie sumy ubezpieczenia, która zwykle odpowiada wartości faktury powiększonej o określony procent marży oraz koszty frachtu i cła. Po akceptacji warunków firma otrzymuje polisę jednorazową albo, w przypadku regularnych wysyłek, umowę generalną typu open cover wraz z zasadami wystawiania certyfikatów dla poszczególnych transportów.
Przed podpisaniem warto poprosić o projekt OWU i przeczytać sekcję wyłączeń, bo to właśnie tam kryją się najważniejsze różnice między ofertami wyglądającymi podobnie na pierwszy rzut oka. Dobrym zwyczajem jest też zapisanie w umowie handlowej, kto odpowiada za dostarczenie certyfikatu ubezpieczeniowego przed wysyłką, zamiast zakładać, że druga strona się tym zajmie. Firmy współpracujące z brokerem zwykle przechodzą ten proces szybciej, bo broker już na starcie wie, jakich informacji zażąda konkretny ubezpieczyciel.
Ile kosztuje ubezpieczenie cargo morskie
Składka cargo zwykle wynosi od około 0,05% do 0,5% wartości ładunku, choć dokładny procent zależy od rodzaju towaru, trasy i historii szkodowości firmy zgłaszającej ładunek do ubezpieczenia. Towary o wysokiej wartości jednostkowej, elektronika czy sprzęt precyzyjny, zwykle plasują się w górnej części tego przedziału, a surowce masowe czy towary o niskiej wartości w dolnej.
Na wysokość składki wpływa kilka czynników jednocześnie: rodzaj i podatność towaru na uszkodzenia, wybrana klauzula ICC (A jest droższa niż C, bo obejmuje szerszy zakres ryzyk), trasa i porty przeładunkowe, a także sposób pakowania i typ kontenera. Firmy z open cover i długą historią bez szkód zwykle negocjują niższą stawkę niż firmy zgłaszające jednorazowe, nieregularne przesyłki.
Franszyza wybrana w polisie także wpływa na cenę: wyższa franszyza obniża składkę, ale zwiększa udział własny firmy w każdej szkodzie. Dla importerów z Azji dobrym punktem odniesienia jest porównanie kosztu polisy z wartością kontenera i jego ładowności, bo przy pełnym FCL wysokiej wartości koszt ubezpieczenia bywa marginalny względem potencjalnej straty.
Co naprawdę decyduje o wyborze ubezpieczenia cargo
Konwencjonalna porada mówi: „zawsze kupuj ICC A, to najszerszy zakres”. To nie jest błędne, ale pomija pytanie, które firmy zadają sobie rzadziej, niż powinny: czy dana trasa i towar w ogóle generują ryzyko, które ICC A realnie adresuje. Dla kontenera pełnego elektroniki płynącego przez kilka portów przeładunkowych odpowiedź jest oczywista. Dla surowca masowego na stabilnej, sprawdzonej trasie różnica między ICC A i ICC B bywa kosztem bez realnego pokrycia dodatkowej wartości.
Najbardziej niedocenianym elementem całego procesu nie jest wybór klauzuli, ale dokumentacja przed wysyłką. Firmy inwestują czas w negocjowanie stawki składki, a potem tracą odszkodowanie przez brakujące zdjęcie opakowania albo niezgodność packing list z fakturą. To błąd, który kosztuje więcej niż różnica w składce między ICC A i ICC C.
Priorytetem dla firmy importującej regularnie powinna być rozmowa z brokerem o open cover i realnym audycie dotychczasowych szkód, zanim zacznie się porównywanie stawek między ubezpieczycielami. Dobra polisa bez dobrej dokumentacji operacyjnej to połowiczne zabezpieczenie.
— Michał
Jak zamówić ubezpieczenie cargo i transport morski w MAG
Firmy importujące z Chin i Azji nie muszą samodzielnie szukać ubezpieczyciela, negocjować OWU i pilnować certyfikatów. Oferta łączy organizację transportu FCL i LCL z wystawianiem dokumentów ubezpieczeniowych, odprawą celną i wsparciem przy likwidacji szkód w jednym procesie, bez przerzucania klienta między dostawcami usług.
Doświadczenie oraz posiadanie certyfikatu AEO pozwala ograniczyć liczbę niespodzianek typowych dla transportu z Azji: ukrytych opłat, niejasnych klauzul czy opóźnień na granicy. Wyceny mogą zawierać przejrzysty koszt, w tym opcję ubezpieczenia ładunku dopasowaną do rodzaju towaru i trasy.
Jeśli planujesz import kontenera z Chin lub regularne wysyłki LCL, sprawdź usługi spedycji morskiej MAG i poproś o bezpłatną wycenę transportu i ubezpieczenia dla swojej konkretnej przesyłki.
Najczęściej zadawane pytania
Jaki jest koszt ubezpieczenia cargo morskiego?
Składka zwykle wynosi od około 0,05% do 0,5% wartości ładunku, w zależności od rodzaju towaru, trasy i historii szkodowości firmy.
Co obejmuje ubezpieczenie cargo?
Standardowo obejmuje szkody i utratę towaru w transporcie według wybranej klauzuli ICC A, B lub C, a przy ICC A dodatkowo praktycznie wszystkie ryzyka niewymienione w wyłączeniach, wraz z frachtem, cłem i kosztami uprzątnięcia.
Czym różni się ubezpieczenie cargo od OC armatora?
Cargo chroni właściciela ładunku niezależnie od winy przewoźnika i zapewnia zwykle szybszą wypłatę, a OC armatora chroni przewoźnika i podlega limitom konwencyjnym.
Kto organizuje ubezpieczenie ładunku w transporcie morskim?
Zależy to od reguły Incoterms w kontrakcie: przy CIF i CIP obowiązek spada na sprzedawcę, przy FOB, FCA i EXW decyzję podejmuje kupujący.
Czy polisa cargo pokrywa udział w awarii wspólnej?
Tak, dobra polisa cargo zwykle pokrywa udział właściciela ładunku w General Average, chroniąc przed nieoczekiwanym kosztem niezależnym od stanu własnego towaru.
Potrzebujesz wyceny transportu morskiego?
Podaj trasę, rodzaj ładunku i termin. Doradca MAG przygotuje rozwiązanie FCL lub LCL.
Zamów wycenęSkonsultuj import