Uproszczona odprawa celna: kiedy naprawdę opłaca się importerowi
Uproszczona odprawa celna przyspiesza zwolnienie towaru i pozwala rozliczyć VAT w deklaracji; sprawdź, kiedy obniża koszty i poprawia płynność.
Uproszczona odprawa celna pozwala zwolnić towar szybciej i rozliczyć VAT bezpośrednio w deklaracji zamiast wpłacać go na granicy, zgodnie z art. 33a ustawy o VAT. Warunek jest jeden, ale twardy: musisz mieć pozwolenie organu celnego albo status AEO oraz prowadzić rzetelną ewidencję zgłoszeń. Dla importera, który wozi towar z Azji raz na kwartał, całe to zachodzenie się nie kalkuluje. Dla firmy z regularnymi kontenerami z Chin każdego miesiąca to jedna z niewielu realnych dźwigni wpływających na koszty i płynność finansową.
Spis treści
- Co to jest procedura uproszczona: warianty i ramy prawne
- Kto może skorzystać i jakie warunki trzeba spełnić
- Korzyści operacyjne i finansowe (na co zwrócić uwagę)
- Wymogi administracyjne: pozwolenie, pola wniosku i obowiązki po wydaniu zgody
- Jak przygotować i złożyć wniosek krok po kroku (praktyczny przewodnik dla importera)
- Ryzyka operacyjne, audyty i dobre praktyki zapobiegawcze
- Czas, koszty i lista kontrolna „gotowości” przed przejściem na procedurę uproszczoną
- Perspektywa MAG: kiedy wdrożenie ma sens i czego wymaga od organizacji
- Oferta MAG — wsparcie w uzyskaniu pozwolenia i obsłudze uproszczonej odprawy
- Najczęściej zadawane pytania
Co to jest procedura uproszczona: warianty i ramy prawne
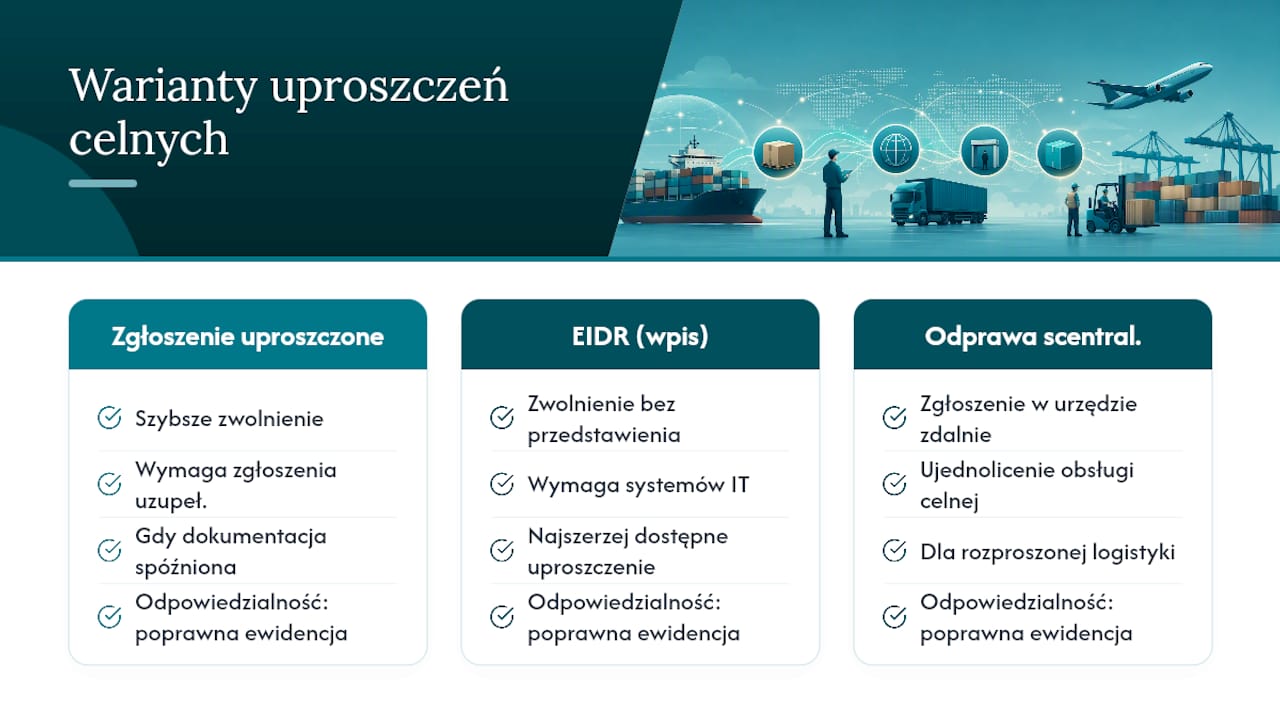
Unijny Kodeks Celny przewiduje trzy formy uproszczeń, a każda zdejmuje z importera inny fragment biurokracji przy odprawie.
Zgłoszenie uproszczone (art. 166 UKC) pozwala zgłosić towar do procedury bez kompletu danych albo dokumentów w momencie odprawy. Zwalniasz towar szybciej, ale musisz w ustalonym terminie złożyć zgłoszenie uzupełniające z pełnymi danymi. Ten wariant sprawdza się, gdy część dokumentacji handlowej (np. faktura ostateczna) dociera z opóźnieniem, a towar czeka w porcie.
Wpis do rejestru zgłaszającego, znany jako EIDR (art. 182 UKC), idzie dalej. Towar zostaje zwolniony bez fizycznego przedstawienia w urzędzie, bo cała operacja odbywa się na podstawie wpisu we własnej ewidencji firmy. To najszersze uproszczenie, jakie oferuje polskie prawo celne, ale wymaga systemów IT i procedur kontroli jakości danych na poziomie, który mniejsze firmy rzadko mają wdrożony.
Odprawa scentralizowana (art. 179 UKC) rozdziela miejsce zgłoszenia od miejsca fizycznego towaru. Zgłoszenie składasz w urzędzie nadzoru, nawet jeśli kontener stoi akurat w innym porcie. Dla firm z rozproszoną logistyką (część towaru w Gdyni, część w Hamburgu) to sposób na ujednolicenie obsługi celnej w jednym miejscu, niezależnie od tego, przez który port fizycznie przechodzi ładunek.
Każdy z trzech wariantów opiera się na tej samej logice: administracja ufa twojej ewidencji zamiast sprawdzać wszystko na miejscu. W zamian przejmujesz odpowiedzialność za to, żeby ta ewidencja była bezbłędna.
Kto może skorzystać i jakie warunki trzeba spełnić
Nie każda firma dostanie zielone światło automatycznie. Urząd celny ocenia trzy rzeczy: czy firma nie miała w przeszłości naruszeń prawa celnego lub podatkowego, czy prowadzi ewidencję w sposób pozwalający na kontrolę, i czy pracownicy odpowiedzialni za zgłoszenia mają odpowiednie kompetencje.
Jest istotne rozróżnienie praktyczne. Jeśli korzystasz ze zgłoszenia uproszczonego okazjonalnie, przy pojedynczej, nietypowej dostawie, może nie potrzebujesz formalnego pozwolenia. Regularne stosowanie procedury uproszczonej dla firm importujących co miesiąc kontener czy dwa wymaga już pozwolenia wydanego przez właściwy urząd, zgodnie z warunkami opisanymi na Biznes.
Status AEO (upoważniony przedsiębiorca) nie jest wymogiem formalnym, ale realnie przyspiesza rozpatrzenie wniosku, bo urząd nie musi od zera weryfikować wiarygodności firmy. AEO nie zastępuje samego pozwolenia na uproszczenia — trzeba je i tak uzyskać, ale ścieżka jest krótsza i mniej pracochłonna dla firmy, która już przeszła audyt AEO.
Korzyści operacyjne i finansowe (na co zwrócić uwagę)
Największa i najbardziej wymierna korzyść to płynność finansowa. Standardowo VAT importowy trzeba zapłacić przed zwolnieniem towaru. Procedura uproszczona w połączeniu z art. 33a pozwala rozliczyć ten VAT w deklaracji JPK_V7, bez wykładania gotówki na granicy. Dla firmy importującej towar o wartości kilkuset tysięcy złotych miesięcznie to różnica rzędu dziesiątek tysięcy złotych zamrożonych na kilka tygodni.
Druga korzyść to czas i koszty postojowe. Praktyka branżowa pokazuje, że towar zwolniony w procedurze uproszczonej, przy braku kontroli fizycznej, opuszcza terminal zwykle szybciej niż przy standardowej odprawie, co znacząco skraca czas oczekiwania. Krótszy czas na terminalu to mniejszy ryzyko naliczenia demurrage czy detention, które w niektórych sytuacjach szybko potrafią zjeść oszczędności z całej transakcji.
Kiedy te korzyści faktycznie mają znaczenie:
- wysoki wolumen importu, minimum kilka kontenerów miesięcznie;
- powtarzalność dostaw od tych samych dostawców i po tych samych trasach;
- firma ma już (albo jest w stanie szybko wdrożyć) system ewidencji zgodny z wymogami urzędu;
- import jest na tyle regularny, że koszt wdrożenia rozkłada się na wiele przesyłek, a nie na jedną.
Wymogi administracyjne: pozwolenie, pola wniosku i obowiązki po wydaniu zgody
Samo złożenie wniosku wymaga przygotowania. Wniosek składa się przez platformę PUESC, z podpisem kwalifikowanym albo przez ePUAP, a rozpatruje go urząd celny właściwy dla siedziby firmy. Do wniosku trzeba dołączyć dokumenty potwierdzające prowadzoną działalność, opis systemu ewidencji oraz, jeśli firma już go ma, potwierdzenie statusu AEO.
Kluczowe pola pozwolenia, na które warto zwrócić szczególną uwagę:
- Pole 10 i 11 określają urzędy celne przedstawienia towaru, czyli miejsca, gdzie fizycznie może dojść do kontroli, jeśli urząd zdecyduje się jej dokonać.
- Pole 13 wskazuje urząd nadzoru, właściwy dla całej procedury, niezależnie od portu wjazdu towaru do Polski.
- Pole 15 służy do zgłoszenia zamiaru korzystania z odprawy scentralizowanej wewnątrz kraju. Poprawne wypełnienie tego pola i przypisanie odpowiednich urzędów jest warunkiem sprawnego działania odprawy scentralizowanej w praktyce, a błąd na tym etapie oznacza konieczność korekty pozwolenia już po jego wydaniu.
Po uzyskaniu pozwolenia obowiązki nie kończą się na jednorazowej formalności. Firma musi prowadzić rejestr zgłoszeń w sposób umożliwiający kontrolę wsteczną, składać zgłoszenia uzupełniające w terminie wskazanym w pozwoleniu (zwykle do 10 dni po zwolnieniu towaru) oraz utrzymywać zabezpieczenie generalne pokrywające potencjalne należności celno-podatkowe. Zaniedbanie któregokolwiek z tych punktów jest najczęstszym powodem, dla którego urząd wraca do firmy z pytaniami.
Jak przygotować i złożyć wniosek krok po kroku (praktyczny przewodnik dla importera)
Zanim złożysz wniosek, sprawdź, czy masz komplet elementów, bo urząd odsyła niekompletne dokumenty i cały proces się wydłuża:
- umowy handlowe i faktury z ostatnich transakcji importowych, potwierdzające skalę i regularność działalności;
- opis systemu ewidencji, który będzie rejestrował zgłoszenia (arkusz, moduł ERP albo dedykowane oprogramowanie celne);
- procedury wewnętrzne kontroli jakości danych, czyli kto sprawdza poprawność kodów HS i wartości celnej przed wysyłką zgłoszenia;
- pełnomocnictwo, jeśli w procesie uczestniczy agent celny.
Sam proces wygląda tak: najpierw budujesz i testujesz system ewidencji, potem składasz wniosek przez PUESC, następnie czekasz na decyzję urzędu (z reguły kilka tygodni), a po odbiorze pozwolenia wdrażasz w praktyce zgłoszenia uzupełniające zgodnie z wyznaczonym terminem. Dobrze jest przeprowadzić pierwsze zgłoszenia w formie próbnej, obserwując, czy terminy i pola wniosku są respektowane, zanim przejdziesz na pełną skalę.
Rola agenta celnego bywa tu decydująca. Przy pełnomocnictwie pośrednim agent działa w twoim imieniu, ale odpowiedzialność solidarna za poprawność zgłoszenia zostaje rozłożona między firmę i agenta. Dla importera bez własnego działu celnego zlecenie całej obsługi zewnętrznemu specjaliście często wychodzi taniej niż budowanie kompetencji wewnętrznie, szczególnie przy imporcie z Chin drogą morską, gdzie dokumentacja bywa niekompletna albo niespójna z opisem towaru.
Porada profesjonalisty: Zanim złożysz wniosek, przetestuj swoją ewidencję na kilku archiwalnych zgłoszeniach. Jeśli nie jesteś w stanie w pięć minut odtworzyć pełnej historii jednej przesyłki, urząd też nie będzie w stanie, a to pierwszy sygnał ostrzegawczy przy audycie.
Ryzyka operacyjne, audyty i dobre praktyki zapobiegawcze
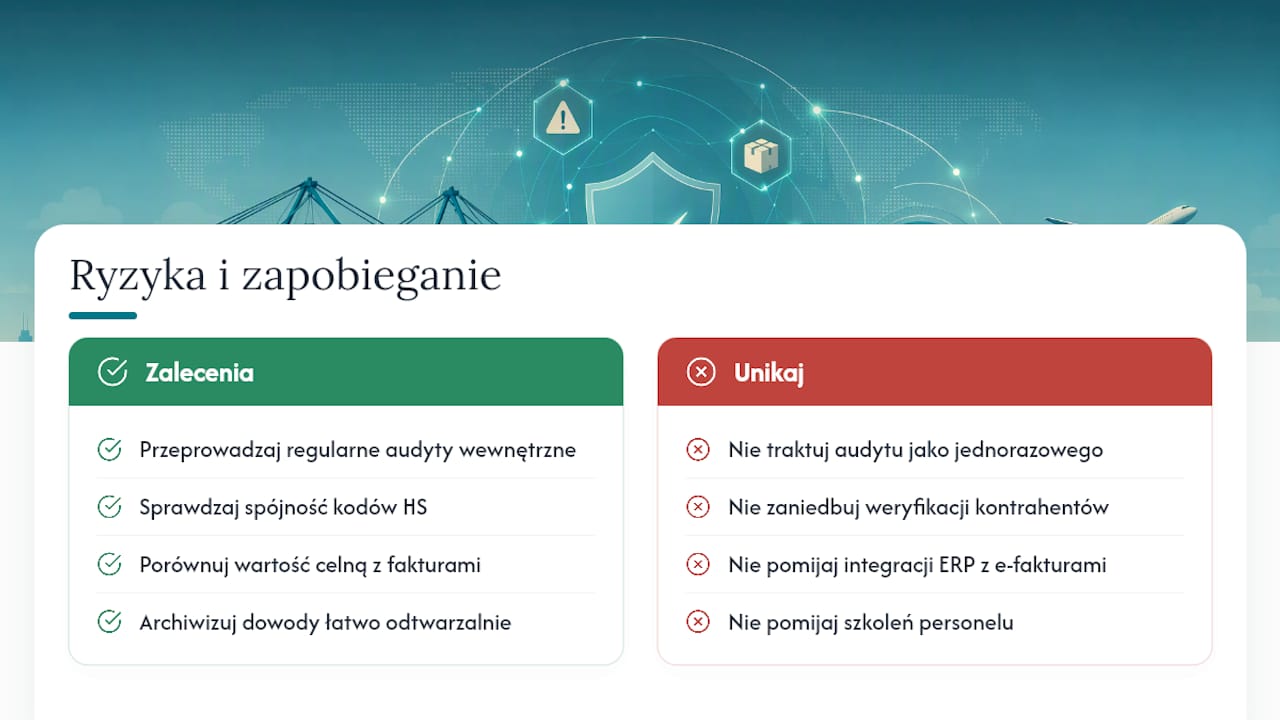
Uproszczenie procedury nie oznacza uproszczenia odpowiedzialności. Dzieje się coś wręcz odwrotnego: to importer przejmuje część kontroli, którą wcześniej wykonywał urząd na miejscu. Błąd w zgłoszeniu uzupełniającym, wykryty po fakcie, może dotyczyć nie jednej przesyłki, a całej serii zgłoszeń złożonych na tych samych zasadach. Konsekwencje sięgają od korekty i dopłaty należności, przez kary finansowe, aż po cofnięcie pozwolenia w przypadku powtarzających się nieprawidłowości.
Przygotowanie na kontrolę urzędu zaczyna się od regularnego audytu wewnętrznego: sprawdzania spójności kodów HS między zgłoszeniami, porównywania wartości celnej z fakturami i dokumentacją dostawy, oraz archiwizowania dowodów w sposób łatwy do odtworzenia na żądanie. Firmy, które traktują to jako coroczny, a nie jednorazowy proces, rzadziej trafiają na nieprzyjemne niespodzianki.
Praktyczne narzędzia, które ograniczają ryzyko, to listy kontrolne przy każdym zgłoszeniu, systemy ERP zintegrowane z e-fakturowaniem oraz regularne szkolenia osób odpowiedzialnych za dokumentację. Warto też okresowo zweryfikować kontrahentów w dostępnych rejestrach, bo nieprawidłowości po stronie dostawcy potrafią rzutować na wiarygodność całej ewidencji importera.
Czas, koszty i lista kontrolna „gotowości” przed przejściem na procedurę uproszczoną
Rozpatrzenie wniosku o pozwolenie trwa zwykle kilka tygodni, a wdrożenie systemu ewidencji, jeśli firma zaczyna od zera, potrafi zająć podobny okres równolegle. Sam czas zwolnienia towaru po wdrożeniu procedury skraca się drastycznie: w praktyce, przy braku kontroli fizycznej, towar opuszcza terminal w ciągu 15 do 60 minut od zgłoszenia.
| Element gotowości | Co obejmuje |
|---|---|
| Dokumentacja handlowa | Umowy, faktury, potwierdzenia płatności z ostatnich transakcji importowych |
| System ewidencji | Moduł ERP lub arkusz zgodny z wymogami urzędu, z historią zgłoszeń |
| Zabezpieczenie generalne | Gwarancja pokrywająca potencjalne należności celno-podatkowe |
| Procedury kontroli danych | Wewnętrzny proces sprawdzania kodów HS i wartości celnej przed zgłoszeniem |
| Umowa z agentem celnym | Pełnomocnictwo i zakres odpowiedzialności przy obsłudze zgłoszeń |
Koszty wdrożenia rozkładają się na kilka pozycji: przygotowanie i przetestowanie systemu ewidencji, opłaty administracyjne związane z wnioskiem, koszt zabezpieczenia generalnego oraz regularne audyty wewnętrzne. Dla firmy importującej sporadycznie te koszty łatwo przewyższają korzyści, bo procedura uproszczona opłaca się głównie przy wysokim wolumenie i regularności dostaw, a nie przy jednorazowych transakcjach.
Perspektywa MAG: kiedy wdrożenie ma sens i czego wymaga od organizacji
Po latach obsługi importu z Azji dla firm o bardzo różnej skali widzimy jeden powtarzający się wzorzec: firmy, które pytają o procedurę uproszczoną najwcześniej, rzadko są tymi, które powinny ją wdrażać najpierw. Zwykle to importerzy sporadyczni, ciekawi nowości, a nie ci z kilkoma kontenerami miesięcznie, dla których zysk na płynności i czasie jest realny.
Najczęstszy brak, jaki widzimy przy audytach gotowości, to ewidencja prowadzona „na oko”, bez możliwości szybkiego odtworzenia historii konkretnej przesyłki. Drugi to brak jasno przypisanej osoby odpowiedzialnej za zgłoszenia uzupełniające w terminie. Certyfikat AEO, który MAG posiada, pokazuje nam z drugiej strony, jak dużo systematyki wymaga taki proces, zanim urząd w ogóle zacznie go traktować poważnie.
— Michał
Oferta MAG — wsparcie w uzyskaniu pozwolenia i obsłudze uproszczonej odprawy
Transport-morski oferuje wsparcie dla importerów decydujących się na przejście z odprawy standardowej na uproszczoną, pomagając uniknąć samodzielnego poruszania się po urzędach. Oferta obejmuje pomoc w audycie gotowości, przygotowaniu wniosku oraz bieżącej obsłudze ewidencji i zgłoszeń uzupełniających. Posiadanie certyfikatu AEO może przyspieszać formalności, a stosowane w ofercie zasady mają na celu ograniczenie niespodzianek podczas importu. Jeśli obsługujesz transport FCL lub LCL i zastanawiasz się, czy procedura uproszczona ma sens w twojej skali, umów bezpłatną konsultację z doradcą MAG i sprawdź, od czego zacząć.
Najczęściej zadawane pytania
Czym jest odprawa celna uproszczona?
To forma odprawy, w której urząd celny zwalnia towar bez pełnych danych lub bez fizycznego przedstawienia w momencie zgłoszenia, na podstawie pozwolenia i ewidencji prowadzonej przez importera.
Ile czasu paczka idzie po odprawie celnej?
Przy zgłoszeniu uproszczonym i braku kontroli fizycznej towar jest zwalniany zwykle w ciągu 15 do 60 minut od złożenia zgłoszenia, po czym trwa jeszcze fizyczny transport z terminala do odbiorcy.
Na czym polega procedura uproszczona?
Polega na przeniesieniu części formalności celnych z momentu odprawy na wewnętrzną ewidencję importera, w jednej z trzech form: zgłoszenia uproszczonego, wpisu do rejestru zgłaszającego (EIDR) albo odprawy scentralizowanej.
Na czym polega procedura 4200 w imporcie?
Kod procedury oznacza import towaru z równoczesnym wewnątrzwspólnotowym przemieszczeniem do innego kraju UE, gdzie VAT rozliczany jest w kraju docelowym, a nie w Polsce; procedurę tę można łączyć z uproszczeniami celnymi opisanymi w tym artykule.
Czy Transport-morski pomaga w uzyskaniu pozwolenia na procedurę uproszczoną?
Tak, Transport-morski wspiera importerów przy audycie gotowości, przygotowaniu wniosku i bieżącej obsłudze ewidencji, korzystając z własnego statusu AEO, co przyspiesza formalności wobec urzędu celnego.
Potrzebujesz wyceny transportu morskiego?
Podaj trasę, rodzaj ładunku i termin. Doradca MAG przygotuje rozwiązanie FCL lub LCL.
Zamów wycenęSkonsultuj import